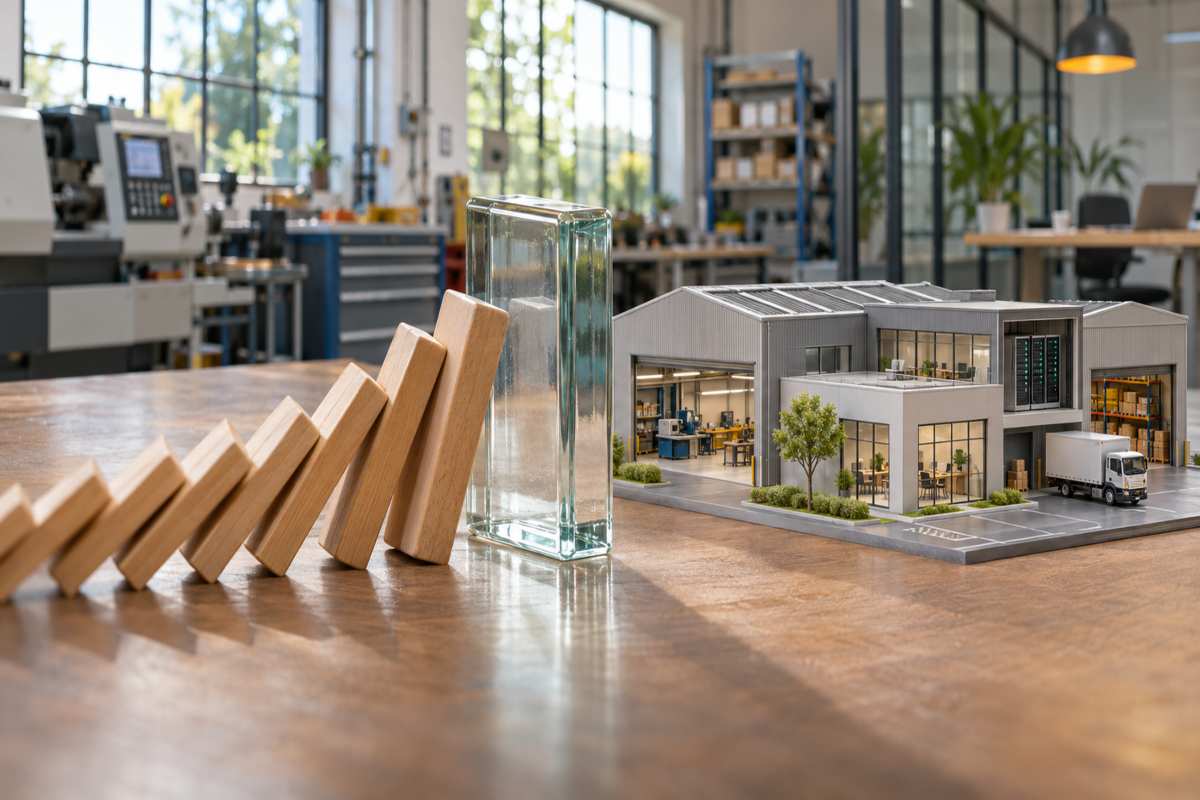
Quando si parla di rischio aziendale, il pensiero corre spesso agli eventi più gravi: un incendio, un’alluvione, un attacco informatico o un guasto capace di fermare la produzione. In realtà, molte situazioni critiche nascono da decisioni ordinarie, prese nel tempo senza valutarne tutte le possibili conseguenze. La scelta di affidarsi a un unico fornitore, concentrare le competenze in una sola persona o rimandare la manutenzione di un impianto può creare una vulnerabilità destinata a emergere nel momento meno opportuno.
Il Risk Management aziendale non riguarda quindi soltanto la risposta alle emergenze. È un metodo che consente di osservare l’impresa, comprenderne le dipendenze e valutare in anticipo gli effetti delle decisioni. Per le piccole e medie imprese significa sviluppare una maggiore capacità di prevenzione, senza rinunciare alla flessibilità e alla rapidità che spesso rappresentano i loro principali punti di forza.
Costruire una cultura del rischio non significa diffondere preoccupazione all’interno dell’organizzazione. Al contrario, permette di affrontare l’incertezza con strumenti più adeguati, distinguendo i pericoli realmente significativi da quelli che possono essere gestiti attraverso normali procedure operative.
Il rischio non è soltanto un evento eccezionale
Ogni attività economica comporta una componente di rischio. Accettare un nuovo ordine, acquistare un macchinario, assumere personale o entrare in un mercato diverso sono decisioni che possono generare opportunità, ma anche nuove esposizioni. La gestione dei rischi d’impresa consiste nel valutare entrambe le dimensioni prima di procedere.
Un’impresa può crescere rapidamente grazie a un cliente importante, ma diventare economicamente fragile se una quota troppo elevata del fatturato dipende da quel rapporto. Può migliorare la produttività introducendo una nuova tecnologia, ma trovarsi in difficoltà se il sistema non dispone di adeguate misure di sicurezza o se soltanto una persona sa utilizzarlo.
Il rischio, dunque, non deve essere considerato esclusivamente come qualcosa da evitare. In molti casi è la conseguenza naturale di una scelta imprenditoriale. Ciò che conta è conoscerlo, valutarlo e decidere consapevolmente come affrontarlo.
Questa prospettiva cambia anche il modo in cui vengono interpretati gli imprevisti. Un’interruzione non è sempre il risultato di un evento imprevedibile. Spesso rivela una debolezza già presente nell’organizzazione, rimasta nascosta perché il sistema continuava a funzionare in condizioni normali.
Conoscere i processi prima di valutare i pericoli
Una corretta analisi dei rischi aziendali parte dalla conoscenza dei processi che permettono all’impresa di lavorare. Non è sufficiente osservare edifici, attrezzature e beni materiali. Occorre comprendere come circolano le informazioni, quali persone possiedono competenze decisive e quali rapporti esterni sostengono l’attività.
In un’impresa manifatturiera il funzionamento di un impianto può dipendere dalla disponibilità di un componente difficile da reperire. In un’attività commerciale, invece, il punto critico può essere rappresentato dal sistema di pagamento o dalla gestione del magazzino. Per uno studio professionale la vulnerabilità principale può riguardare l’accesso ai dati o la continuità personale del titolare.
Il valore dell’analisi consiste nel ricostruire queste relazioni. Ogni processo è composto da persone, strumenti, informazioni e risorse. Quando uno di questi elementi viene meno, gli effetti possono propagarsi rapidamente anche ad attività apparentemente distanti.
Conoscere i processi permette di individuare le dipendenze e di valutare la capacità dell’impresa di sostituire una risorsa. Se un fornitore interrompesse le consegne, esisterebbe un’alternativa già verificata? Se un collaboratore fosse assente, qualcun altro potrebbe svolgere le sue attività? Se i sistemi digitali diventassero inaccessibili, i dati potrebbero essere recuperati in tempi compatibili con le esigenze aziendali?
La mappatura dei rischi come strumento decisionale
La mappatura dei rischi aziendali consente di trasformare percezioni generiche in scenari concreti. Non serve a produrre un semplice catalogo di eventi negativi, ma a stabilire quali esposizioni meritino maggiore attenzione.
Per ogni scenario è necessario valutare la probabilità che si verifichi e la gravità delle conseguenze. Un evento frequente ma poco costoso può essere gestito con procedure semplici. Un episodio raro, capace però di interrompere l’attività per diversi mesi, richiede una preparazione più approfondita.
La valutazione deve considerare anche i costi indiretti. Il guasto di un macchinario non comporta soltanto la spesa necessaria per ripararlo. Durante il fermo l’impresa continua a sostenere stipendi, affitti, rate e utenze, mentre i ricavi possono diminuire. A queste perdite possono aggiungersi ritardi nelle consegne, penali e danni alla reputazione.
Lo stesso principio riguarda i rischi informatici. Il costo tecnico del ripristino rappresenta soltanto una parte del problema. L’indisponibilità dei dati può impedire di fatturare, gestire gli ordini, comunicare con i clienti o rispettare gli obblighi contrattuali.
La mappatura diventa così uno strumento utile per decidere dove destinare le risorse. Un’impresa non può intervenire contemporaneamente su ogni possibile vulnerabilità, ma può stabilire priorità coerenti con il proprio profilo di rischio.
Prevenzione e organizzazione riducono l’impatto
La prevenzione dei rischi non richiede sempre investimenti particolarmente elevati. Molte fragilità possono essere ridotte attraverso una migliore organizzazione. Documentare le procedure, condividere le competenze e verificare periodicamente i sistemi di backup sono interventi che rafforzano la capacità di reazione.
La manutenzione programmata aiuta a limitare il rischio di fermo degli impianti, mentre la diversificazione dei fornitori riduce la dipendenza da un unico interlocutore. Anche la formazione del personale assume un ruolo importante, perché permette di riconoscere più rapidamente le anomalie e di intervenire prima che il problema si estenda.
Prevenire significa anche controllare che le soluzioni predisposte funzionino realmente. Possedere una copia dei dati non è sufficiente se nessuno ha verificato la possibilità di ripristinarli. Avere individuato un fornitore alternativo serve a poco se non sono stati controllati tempi di consegna, prezzi e capacità produttiva.
La cultura del rischio cresce quando queste verifiche entrano nella gestione ordinaria dell’impresa. Il Risk Management per le PMI diventa allora parte del processo decisionale e non un’attività da svolgere soltanto dopo un incidente.
Continuità operativa e capacità di ripartenza
Non tutti gli eventi possono essere evitati. Per questo un sistema efficace deve considerare anche la continuità operativa aziendale, cioè la capacità di mantenere o ripristinare le funzioni essenziali dopo un’interruzione.
Un piano di continuità deve essere costruito sulle caratteristiche reali dell’organizzazione. Deve chiarire quali attività debbano ripartire per prime, chi sia autorizzato a prendere decisioni e quali risorse alternative possano essere utilizzate. Deve inoltre considerare la comunicazione con dipendenti, fornitori e clienti.
La rapidità della ripartenza può fare la differenza tra un problema temporaneo e una crisi duratura. Due imprese colpite dallo stesso evento possono subire conseguenze molto diverse se una dispone di procedure collaudate e l’altra deve improvvisare ogni decisione.
Il Business Continuity Plan non dovrebbe però essere considerato un documento definitivo. L’impresa cambia nel tempo e con essa cambiano processi, tecnologie, persone e dipendenze. Il piano deve quindi essere aggiornato e, quando possibile, verificato attraverso simulazioni realistiche.
Il ruolo dell’assicurazione nella gestione dei rischi
Dopo aver analizzato le esposizioni e adottato le misure di prevenzione, rimane generalmente una parte di rischio che l’impresa non può eliminare. È in questo ambito che le coperture assicurative aziendali assumono il loro significato più corretto.
L’assicurazione permette di trasferire determinate conseguenze economiche, ma deve essere coerente con i rischi effettivi dell’attività. Massimali, franchigie, scoperti, esclusioni e valori assicurati possono incidere in modo decisivo sull’indennizzo.
Una polizza scelta senza un’analisi preliminare può risultare insufficiente o includere garanzie poco utili. L’impresa potrebbe scoprire soltanto al momento del sinistro che il capitale assicurato non corrisponde al valore dei beni, che un evento è escluso o che il periodo previsto per l’interruzione dell’attività non copre i tempi reali di ripartenza.
La consulenza assicurativa e il Risk Management dovrebbero quindi procedere insieme. La polizza rappresenta uno degli strumenti disponibili, non una soluzione capace di sostituire prevenzione, organizzazione e continuità operativa.
Thomas Poli e l’approccio delle “Polizze Intelligenti”
Questo modello di gestione è al centro dell’attività di Thomas Poli, consulente assicurativo dal 2001 e Risk Manager. Il suo approccio parte dall’analisi dell’impresa e delle sue vulnerabilità, per valutare quali rischi possano essere eliminati, quali ridotti e quali trasferiti attraverso coperture adeguate.
Poli ha raccolto questo metodo nell’eBook gratuito “Polizze Intelligenti”, una guida pratica rivolta agli imprenditori che affronta la mappatura e la valutazione dei rischi, l’analisi delle coperture già esistenti, le possibili strategie di trattamento e la costruzione di un Business Continuity Plan.
Il titolo del quarto capitolo, “L’assicurazione: l’ultima spiaggia”, sintetizza il principio su cui si basa il volume. Prima di scegliere una polizza è necessario conoscere l’impresa, comprendere le conseguenze degli eventi e adottare le misure organizzative capaci di limitarne l’impatto. Soltanto il rischio residuo dovrebbe essere trasferito al mercato assicurativo.
In questa prospettiva, la protezione aziendale non coincide con l’accumulo di contratti, ma con la costruzione di una strategia coerente. Il Risk Management aiuta l’imprenditore a conoscere meglio la propria organizzazione, a utilizzare le risorse in modo più efficace e ad affrontare la crescita con maggiore consapevolezza. La polizza diventa così parte di un sistema più ampio, progettato per tutelare patrimonio, redditività e capacità di continuare a lavorare anche quando si verifica un imprevisto.